

Pourquoi les distributeurs traditionnels deviennent des marketplaces ?
Leroy Merlin, Decathlon, Fnac-Darty, Maisons du Monde, Carrefour… Il y a encore quelques années, ces géants du retail opéraient selon un modèle simple et maîtrisé de bout en bout. Aujourd’hui, un simple coup d’œil sur leurs sites e-commerce révèle une tout autre réalité : la mention « Vendu et expédié par [vendeur tiers] » est devenue omniprésente. Le modèle du distributeur marketplace s’impose aujourd’hui comme la nouvelle norme.
Pourtant, ce phénomène soulève une question contre-intuitive.
Pourquoi une enseigne qui possède déjà ses propres magasins physiques, sa puissance d’achat centralisée et son infrastructure e-commerce décide-t-elle soudainement d’ouvrir ses portes ? Pourquoi laisser d’autres entreprises vendre directement à ses propres clients sur son propre site ?
Derrière ce qui pourrait ressembler à une perte de contrôle se cache en réalité le pivot stratégique le plus important de la décennie pour le commerce de détail.
Le pivot fondamental : passer d'un modèle "stock" à un modèle "flux"
Pour comprendre cette bascule, il faut regarder la mécanique financière qui sous-tend ces entreprises.
Les limites de la distribution classique (Retail 1P)
En effet, le modèle historique du retail est strictement linéaire : le distributeur source les produits, négocie, achète en gros, stocke dans ses entrepôts, puis revend avec une marge. C’est ce que l’on appelle le modèle « 1P » (First-Party).
Si ce modèle a fait la gloire de la grande distribution, il comporte aujourd’hui un plafond de verre important : il est extrêmement gourmand en capital (capital intensive). Chaque nouvelle référence ajoutée au catalogue nécessite de la trésorerie pour acheter le stock initial, des mètres carrés physiques pour l’entreposer, et implique un risque direct d’invendu (la fameuse démarque connue).
Par conséquent, la croissance de l’assortiment et du chiffre d’affaires est intrinsèquement freinée par le BFR (Besoin en Fonds de Roulement) et les limites logistiques de l’enseigne.
La promesse de la Marketplace (Retail 3P)
C’est pour briser ce plafond de verre que le modèle de plateforme, ou « 3P » (Third-Party), entre en jeu.
Ainsi, dans cette configuration, le métier du distributeur mute profondément. Il n’est plus l’acheteur, il devient l’infrastructure. Son rôle consiste désormais à attirer une audience qualifiée, référencer des vendeurs tiers pertinents, sécuriser la transaction, et prélever une commission au passage. C’est un modèle capital light : la plateforme génère de la valeur sur un flux d’affaires, sans en porter le poids financier.
En s’ouvrant aux vendeurs tiers, la stratégie de l’enseigne change de nature : le distributeur ne cherche plus uniquement à vendre ce qu’il possède. Il cherche à devenir l’endroit où l’achat a lieu.
Élargir l'offre sans faire exploser le BFR
Ouvrir une marketplace, c’est avant tout répondre à une urgence commerciale dictée par les géants du web. Pour un distributeur marketplace, c’est la nécessité de proposer l’hyper-choix.
Vaincre le "mur du stock" (L'Endless Aisle)
Face au catalogue quasi infini d’un acteur comme Amazon, un distributeur traditionnel ne peut pas lutter avec ses seules armes. Même en digitalisant ses ventes, il finit toujours par se heurter au « mur du stock ».
C’est ici qu’intervient le concept de l’Endless Aisle (l’étagère infinie). La marketplace démultiplie la largeur et la profondeur de gamme (la fameuse « longue traîne »). Pourtant, aucun acheteur de l’enseigne n’a besoin de sourcer, négocier ou commander ces produits.
Le distributeur peut ainsi proposer toutes les déclinaisons de couleurs, de tailles ou de caractéristiques techniques d’un produit, couvrant 100 % des requêtes de ses clients.
Le transfert du risque d'inventaire
C’est la magie financière du modèle de plateforme : l’élargissement spectaculaire de l’offre se fait à coût marginal zéro pour le distributeur.
L’immobilisation financière (le stock dormant) et le risque de dépréciation (les invendus) sont intégralement transférés aux vendeurs tiers.
Prenons un exemple concret : Leroy Merlin. Historiquement, stocker toutes les tailles, matériaux et déclinaisons d’abris de jardin ou de spas extérieurs relevait du cauchemar logistique et financier. Aujourd’hui, grâce à sa marketplace, l’enseigne propose des centaines de références volumineuses qui sont stockées chez le fabricant et expédiées directement au client final. L’enseigne encaisse la vente, prélève sa commission, sans jamais avoir possédé ni manipulé le produit.
Devenir le réflexe d’achat absolu de sa catégorie
L’objectif ultime d’un catalogue infini n’est pas simplement d’afficher de gros volumes. C’est une stratégie de rétention pure et dure.
La logique du "Category Killer"
Le cauchemar d’un distributeur ? Un client qui ne trouve pas la référence ou la marque qu’il cherche sur son site. Du coup, il finit par taper sa requête sur Amazon ou Google.
Pour contrer cela, les enseignes spécialisées cherchent à devenir le point d’entrée unique de leur univers de consommation. C’est la stratégie du Category Killer. Si vous pensez « bricolage », vous devez aller sur Leroy Merlin. Si vous cherchez un article de « sport », vous devez ouvrir l’application Decathlon, même si vous cherchez une marque pointue que l’enseigne ne fabrique pas.
La marketplace comble les « trous dans la raquette » du catalogue. Ainsi, le client trouve toujours une réponse à son besoin, et n’a plus de raison d’aller chercher ailleurs.
Une réponse directe à la plateformisation
En devenant le réflexe d’achat, le distributeur protège son actif le plus précieux : l’interface client. Les enseignes traditionnelles ont très vite compris qu’elles risquaient d’être reléguées au simple rang de fournisseurs, invisibilisées derrière l’interface d’acteurs tech plus agiles.
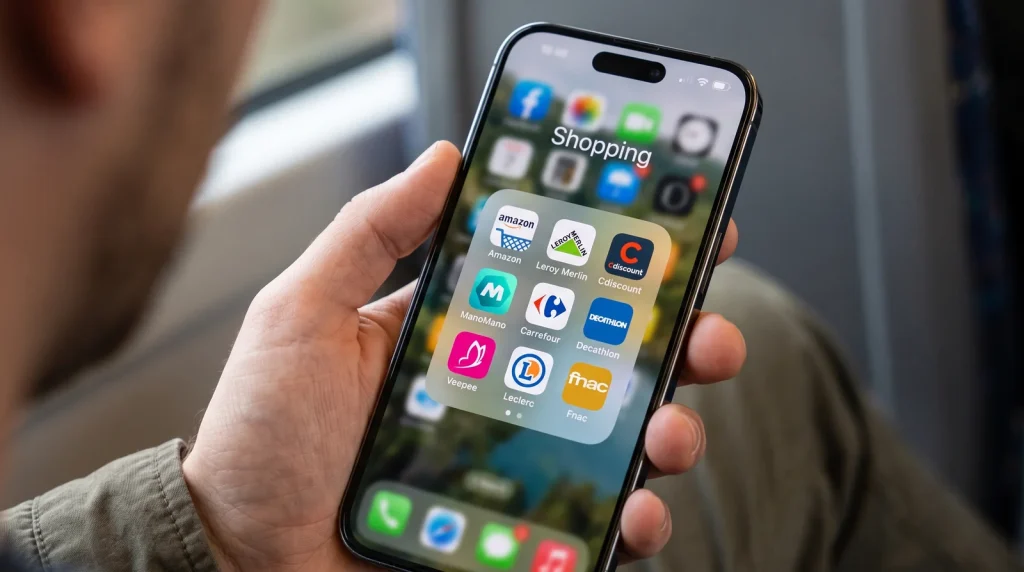
La conclusion stratégique s’est imposée d’elle-même : face à la plateformisation du commerce, les distributeurs ne veulent plus seulement être présents sur les plateformes des autres. Ils veulent posséder la leur. C’est une question de survie et de maîtrise de la donnée client.
Transformer son audience en un nouveau modèle économique ultra-rentable
Si l’élargissement de l’offre est l’argument commercial, la véritable motivation des distributeurs pour basculer vers le modèle marketplace est purement financière. L’enseigne dispose déjà d’un actif rare et coûteux à acquérir : un trafic qualifié, une notoriété établie et la confiance des consommateurs. La marketplace est l’outil parfait pour monétiser cet actif au maximum.
La commission : gagner de l'argent sans acheter le produit
Dans le modèle traditionnel, le chiffre d’affaires est plafonné par la capacité d’achat de la centrale. En revanche, avec la marketplace, le distributeur se rémunère via un taux de commission (généralement entre 10 et 20 %) prélevé sur chaque vente réalisée par un tiers. Il génère ainsi de la marge sur un volume d’affaires (GMV) additionnel, avec des coûts marginaux d’infrastructure technologique quasiment nuls une fois la plateforme lancée.
Le Retail Media : la véritable machine à marge
Pourtant, c’est le secret le mieux gardé de cette transformation, et l’argument financier massue. La marketplace génère des commissions, mais le Retail Media génère du profit pur. En multipliant le nombre de vendeurs, de produits et de pages vues, le distributeur démultiplie mécaniquement son inventaire publicitaire.
Pour sortir du lot parmi des centaines de vendeurs, les marques n’ont plus le choix. Elles doivent payer pour être visibles : produits sponsorisés, bannières, mise en avant dans les résultats.
Les distributeurs se transforment ainsi en de véritables régies publicitaires. On assiste alors à un changement de paradigme. Les marges opérationnelles de la distribution classique peinent souvent à dépasser les 3 à 5 %, là où celles du Retail Media flirtent avec les 70 à 80 %.
La monétisation de la logistique (Fulfillment)
Dernier levier de rentabilité : la prestation de services. À l’image du tentaculaire « Expédié par Amazon » (FBA), les grands distributeurs français commencent à mettre leur force de frappe logistique à disposition de leurs vendeurs tiers. Ils proposent de stocker, emballer et expédier les commandes des vendeurs de leur marketplace, moyennant des frais de fulfillment. De cette façon, ils rentabilisent leurs entrepôts tout en garantissant au client des délais dignes de l’enseigne.
La marketplace comme laboratoire R&D à ciel ouvert
Au-delà de la rentabilité immédiate, l’ouverture à des vendeurs tiers offre au distributeur un outil d’intelligence économique redoutable.
Le "Test and Learn" grandeur nature
Le lancement d’une nouvelle catégorie de produits est historiquement un pari risqué pour un acheteur central. Il faut référencer des fournisseurs, acheter du stock, former les vendeurs.
Avec la marketplace, le distributeur peut tester l’appétence de ses clients pour de nouvelles gammes, par exemple la mobilité électrique pour un spécialiste de l’auto. Ainsi, ce sont les vendeurs tiers qui essuient les plâtres.
L'observation de la Data
C’est un avantage souvent décrié par les marques, mais fondamental pour les plateformes : l’accès total aux données de vente. Le distributeur observe en temps réel ce qui se vend sur sa marketplace, à quel prix, et à quelle vitesse. Si une tendance émerge ou si un produit tiers cartonne, l’enseigne peut internaliser la catégorie et la sourcer en propre (1P). Elle peut même lancer sa propre MDD sur ce segment pour capter toute la marge.
La transformation n’est pourtant pas sans risque
Si le modèle semble parfait sur le papier, la bascule d’un modèle de distribution maîtrisé à un modèle ouvert comporte des risques majeurs qui peuvent détruire la valeur de l’enseigne.
Le danger de la dilution de marque
C’est le piège absolu : le syndrome du « bazar ». À vouloir tout proposer, un distributeur spécialisé risque de perdre l’ADN de sa marque et son rôle de curateur.
Imaginez un client sur le site d’une enseigne de déco premium. Or, il se retrouve noyé sous des milliers d’accessoires bas de gamme importés par des vendeurs tiers. Résultat : l’image de marque en pâtit immédiatement.
Le défi de l'expérience client
C’est le talon d’Achille de la marketplace. Le client final, lui, fait rarement la différence entre un produit vendu par l’enseigne (1P) et un produit vendu par un tiers (3P) sur le même site. Il achète « chez le distributeur ».
Des fiches produits mal traduites, une guerre des prix agressive, des délais de livraison non respectés ou un service client défaillant du vendeur tiers impacteront directement et violemment la réputation du distributeur. L’enjeu pour les enseignes n’est donc plus seulement technologique, il est dans la modération drastique et le contrôle qualité de leur écosystème de vendeurs.
Face au distributeur marketplace : qu’est-ce que cela change pour les marques ?
Pour les marques, cette transformation est un véritable séisme. Le schéma de distribution linéaire et rassurant (Marque → Distributeur → Consommateur) a volé en éclats.
Aujourd’hui, les distributeurs historiques de votre marque deviennent eux-mêmes de nouveaux canaux marketplaces qu’il faut apprendre à dompter.
Le distributeur devient un "Frenemy" (L'éclatement des canaux)
Historiquement, la relation avec un distributeur se résumait à une négociation annuelle avec la centrale d’achat. Aujourd’hui, le distributeur devient un « Frenemy » (mi-ami, mi-concurrent).
Le paysage se complexifie brutalement. En tant que marque, vous pouvez vendre vos produits en direct à l’enseigne (1P). Mais vous devez aussi gérer vos autres revendeurs, qui proposent vos références sur la marketplace (3P) de cette même enseigne. De plus, tout cela entre en concurrence avec votre propre stratégie sur Amazon ou d’autres plateformes. L’omnicanalité devient un véritable casse-tête stratégique.
La guerre de la Buy Box et du Pricing (Le risque de cannibalisation)
C’est le point de friction majeur. Sur une marketplace, plusieurs vendeurs peuvent proposer le même code EAN (le même produit). Lequel remportera la vente ? Celui qui gagne la fameuse Buy Box (le bouton « Ajouter au panier »), souvent attribuée par l’algorithme au vendeur proposant le prix le plus bas et la livraison la plus rapide.
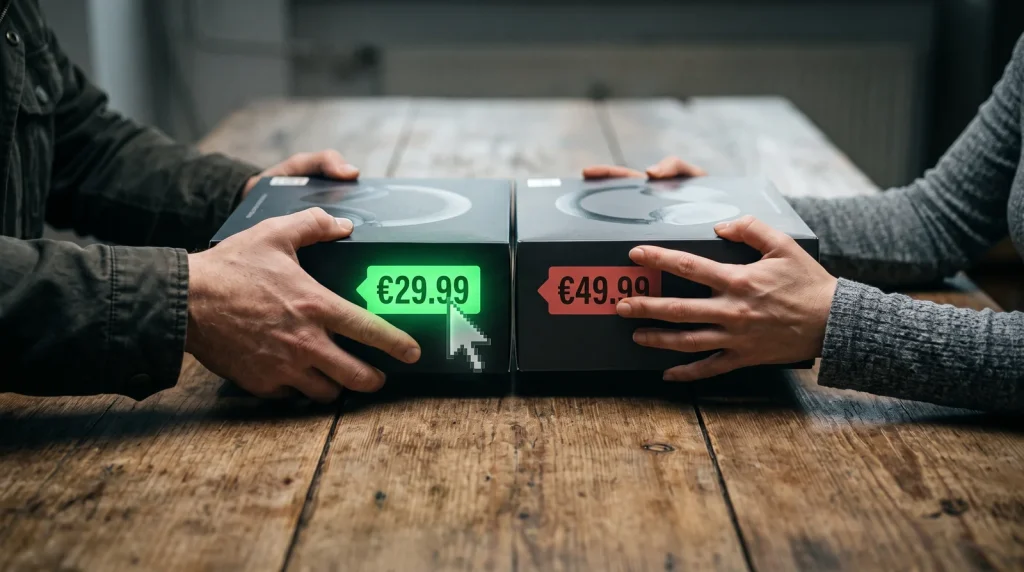
Si vous ne contrôlez pas votre réseau de distribution, vos revendeurs risquent de se livrer une guerre des prix. Par conséquent, c’est votre valeur qui est détruite sur le site même de votre distributeur. L’harmonisation du pricing à travers tous les canaux devient une question de survie pour protéger la rentabilité et l’image de votre marque.
L'obligation d'investir pour être visible (Retail Media)
L’époque où il suffisait d’être référencé en magasin ou sur le site web du distributeur pour générer des ventes est révolue. L’Endless Aisle (l’étagère infinie) a un revers : l’invisibilité. C’est tout le paradoxe du dernier kilomètre digital : un produit peut être disponible à la vente sans jamais être découvert par son client final.
Si Leroy Merlin ou Decathlon ajoutent des dizaines de milliers de références via des vendeurs tiers, comment s’assurer que vos produits apparaissent en première page des résultats de recherche ?
La maîtrise du SEO marketplace et l’investissement intelligent en Retail Media (produits sponsorisés) ne sont plus des options, mais des prérequis absolus pour exister au milieu de cette nouvelle concurrence algorithmique.
Reprendre le contrôle de sa distribution
La ligne de démarcation entre distributeurs traditionnels et marketplaces n’existe plus. Ce nouveau paradigme oblige les marques à repenser intégralement leur stratégie digitale, sous peine de perdre le contrôle de leurs prix, de leur image et de leurs marges.
Vous voulez reprendre la main sur Amazon, vous implanter sur des plateformes spécialisées ou naviguer dans l’écosystème hybride de vos distributeurs ? Dans tous les cas, l’Agence Inflexion vous accompagne pour structurer cette complexité et accélérer vos ventes.

Et pour votre marque ?
Vous souhaitez savoir quelles marketplaces sont réellement pertinentes pour votre catalogue ? Échangeons 15 minutes sur votre situation et vos opportunités.
Discutons de votre projetNos derniers articles
Analyses marketplace, retours d'expérience et conseils concrets pour vendre mieux sur les plateformes.
Chargement des articles…